Fintonic | Ahorra y finánciate

Capturas de pantalla
Detalles
- Valoración
- 17.33K reseñas
- Versión
- 11.6.2.0
- Desarrollador
- Fintonic Insights
Análisis de Norviv
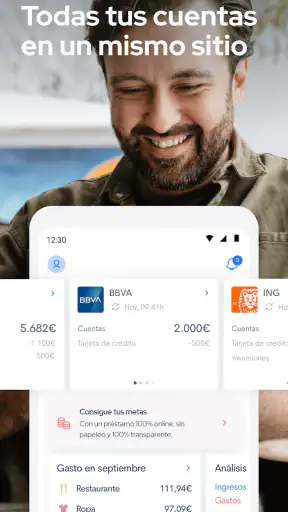
Cuando quiero tener una visión más clara de mis finanzas sin pasar cada movimiento a una hoja de cálculo, Fintonic | Ahorra y finánciate me parece una opción bastante práctica para empezar. Es una aplicación gratuita de finanzas desarrollada por Fintonic Insights, pensada para reunir el control del dinero, el ahorro y la búsqueda de financiación en un mismo lugar. No la veo como un sustituto total de la banca móvil, sino como una capa de organización que ayuda a interpretar mejor lo que ocurre con mis gastos.
Su propuesta resulta especialmente útil para quien tiene varias cuentas, tarjetas o pagos recurrentes y acaba perdiendo la perspectiva del conjunto. La aplicación cuenta con una valoración media de 3,7 y más de 80.000 valoraciones, además de superar el millón de instalaciones. Es una base de usuarios suficientemente amplia como para entender que no se trata de una herramienta experimental, aunque la puntuación también invita a probarla con expectativas realistas y comprobar si su forma de trabajar encaja con mis necesidades.
Una visión más rápida de mis finanzas, con algunos matices
Lo primero que valoro en una aplicación de este tipo es cuánto tardo en llegar a una respuesta sencilla: cuánto he gastado, en qué se va el dinero y si el mes está siguiendo el plan previsto. En ese sentido, Fintonic intenta reducir el trabajo manual y presentar la información de manera más comprensible que una sucesión de movimientos bancarios sin contexto.
La sensación de rapidez no depende únicamente de que las pantallas se abran pronto. También depende de no tener que saltar entre varias aplicaciones para reconstruir mi situación económica. Cuando la información está bien organizada, revisar los gastos habituales puede ser mucho más directo que consultar cada banco por separado y hacer cálculos por mi cuenta.
Hay que distinguir, eso sí, entre abrir la aplicación y disponer de una visión completamente actualizada. Las finanzas personales dependen de los movimientos y de la conexión con las entidades correspondientes, por lo que no conviene tomar una pantalla como una fotografía perfecta de cada segundo. Para decisiones importantes, yo comprobaría siempre el saldo y el movimiento directamente en la aplicación de mi banco.
El diseño de este tipo de herramienta funciona mejor cuando la uso como un panel de control periódico. Una revisión breve al principio o al final de la semana permite detectar compras que se repiten, recibos que han cambiado o pequeños gastos que, vistos por separado, parecen irrelevantes. La rapidez más valiosa aquí es la que me ayuda a identificar un patrón sin dedicarle una tarde entera.
Cómo la usaría en un día normal
Imaginemos que cobro a principios de mes, pago alquiler, transporte, suscripciones y varias compras con tarjeta. Durante las primeras semanas todo parece bajo control, pero cerca del siguiente ingreso noto que queda menos dinero del esperado. En lugar de revisar una larga lista de operaciones, usaría Fintonic para localizar las categorías que han crecido y separar un gasto puntual de una costumbre que se está consolidando.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Ese flujo es más útil si no me limito a mirar la cifra final. Yo compararía los gastos recurrentes con los variables, revisaría los movimientos de importe pequeño y prestaría atención a los pagos que aparecen con nombres poco reconocibles. A veces el problema no es una gran compra, sino varias decisiones automáticas que ya no recuerdo haber tomado.
Un consejo concreto es no cambiar mi presupuesto después de un solo mes extraño. Primero observaría dos o tres ciclos de gastos y comprobaría si el comportamiento se repite. La aplicación puede ayudar a ver la tendencia, pero la decisión de cancelar un servicio, reducir una categoría o modificar un objetivo sigue necesitando criterio personal.
Cuando la actividad aumenta y la revisión exige más cuidado
La aplicación puede resultar más exigente cuando intento revisar muchos movimientos de golpe. Esto ocurre después de un viaje, una mudanza, una época de compras o un mes con varias facturas extraordinarias. En esos momentos, la utilidad no está solo en consultar el total, sino en distinguir lo excepcional de lo que seguirá afectando a mi presupuesto.
Yo evitaría hacer una limpieza apresurada mientras tengo prisa. Es mejor revisar los movimientos por bloques: vivienda, transporte, alimentación, ocio y pagos periódicos. Si intento corregir o interpretar todo a la vez, es más fácil clasificar mal una operación o sacar conclusiones exageradas de un mes atípico.
También conviene tener paciencia cuando se acumula mucha información o cuando entro después de varios días sin revisar nada. La percepción de fluidez puede cambiar según la cantidad de actividad que deba organizarse y según el estado de las conexiones vinculadas. No presentaría esto como un fallo concreto de la aplicación, pero sí como una razón para no depender de ella en una situación urgente.
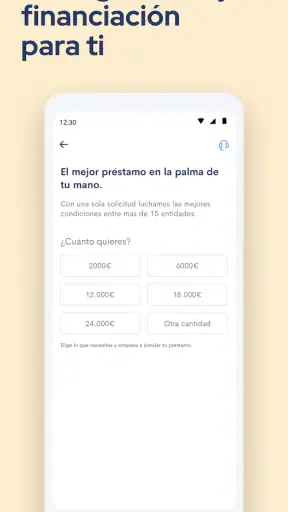
Hay otro momento delicado: cuando busco financiación. La comodidad de tener esa posibilidad cerca del control diario puede hacer que pase demasiado rápido de observar mi capacidad de pago a considerar una nueva cuota. Mi recomendación es usar esa sección con una regla sencilla: antes de valorar cualquier opción, calcular cuánto margen mensual queda después de los gastos necesarios y de un imprevisto razonable.
La financiación no debería utilizarse para ocultar un presupuesto que ya está desequilibrado. En mi opinión, la mejor secuencia es revisar primero los gastos, comprobar qué pagos son realmente imprescindibles y solo después estudiar alternativas. Esa forma de uso convierte la aplicación en una ayuda para decidir, no en un atajo para asumir compromisos sin suficiente perspectiva.
Estabilidad y confianza en la revisión diaria
Para mí, una aplicación financiera debe transmitir orden y continuidad. No necesito abrirla muchas veces al día, pero sí quiero que una revisión semanal sea sencilla y que la información no me obligue a reconstruir todo desde cero. Fintonic encaja mejor en ese uso de seguimiento que en el de una herramienta para reaccionar en tiempo real a cada pago.
La confianza también depende de entender qué estoy viendo. Si una operación aparece con una descripción poco clara, no la daría por válida automáticamente. Compararía el importe con el extracto bancario, recordaría si corresponde a una compra reciente y mantendría una actitud prudente ante cualquier movimiento que no reconozca.
Este punto es importante para evitar una falsa sensación de seguridad. Una aplicación que reúne información puede mejorar mi control, pero no elimina la necesidad de revisar las fuentes originales. Cuando detecto algo extraño, la aplicación del banco debe ser el lugar definitivo para confirmar el movimiento y actuar con rapidez si fuera necesario.
La versión actual es la 11.6.2.0 y puede instalarse desde Android 7.0. Eso hace que no sea una propuesta reservada a teléfonos recientes, aunque la experiencia concreta dependerá del estado del dispositivo, del espacio disponible y de la calidad de la conexión. En un móvil antiguo, yo tendría más cuidado con mantener el sistema actualizado dentro de lo posible y cerrar aplicaciones que estén consumiendo recursos en segundo plano.
No esperaría que una aplicación financiera de este tipo se comporte como un juego exigente, pero sí puede sentirse menos ágil en un teléfono con poca memoria, almacenamiento casi lleno o una conexión inestable. El problema no siempre estará en Fintonic: las tareas de sincronización y las comunicaciones con servicios externos pueden verse afectadas por el propio dispositivo o por la red.
Para ahorrar batería y evitar revisiones innecesarias, prefiero abrirla en momentos concretos en lugar de consultarla impulsivamente después de cada compra. Una rutina de pocos minutos puede ser suficiente para mantener el control, especialmente si ya tengo claro qué categorías quiero vigilar.
El valor real de las categorías y los patrones
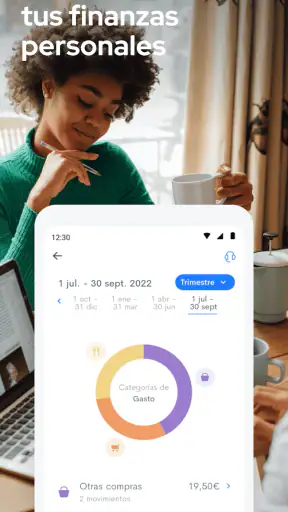
La parte más interesante de una aplicación de control financiero no es mostrar que he gastado, sino ayudarme a entender por qué el dinero desaparece tan rápido. Las categorías pueden servir como un espejo de mis hábitos, pero no deben convertirse en una sentencia automática. Una comida de trabajo, una compra para casa y un capricho pueden terminar pareciéndose en una clasificación general, aunque tengan significados muy distintos para mi presupuesto.
Por eso, yo revisaría las categorías con una pregunta concreta: “¿Qué decisión puedo tomar gracias a esta información?”. Si la respuesta es ninguna, probablemente estoy mirando datos sin convertirlos en acción. En cambio, si descubro que varios pagos pequeños se concentran en una misma costumbre, puedo establecer un límite personal o cambiar el momento en que reviso ese gasto.
Un uso menos obvio consiste en observar los gastos anuales que suelen pasar desapercibidos. Aunque una factura aparezca solo ocasionalmente, conviene dividir mentalmente su impacto entre los meses del año. Así evito pensar que un mes es barato simplemente porque todavía no ha llegado un pago irregular.
También utilizaría la aplicación para preparar conversaciones domésticas. Si comparto gastos con otra persona, una visión ordenada puede ayudar a hablar de prioridades sin basar la discusión en impresiones. La clave es centrarse en cantidades y hábitos, no en buscar culpables. En ese contexto, Fintonic puede aportar una fotografía más útil que la memoria de cada miembro de la casa.
Qué aporta frente a las alternativas habituales
La alternativa más sencilla es quedarse con las aplicaciones oficiales de cada banco. Son imprescindibles para confirmar operaciones y gestionar productos concretos, pero pueden quedarse cortas cuando tengo relaciones con varias entidades. Fintonic resulta más atractiva precisamente cuando necesito una visión transversal y no quiero hacer el trabajo de reunir los datos manualmente.
Otra opción es una hoja de cálculo. Esta ofrece más libertad para crear fórmulas, separar objetivos y diseñar un sistema completamente personal. A cambio, exige disciplina y mantenimiento. Si me gusta controlar cada columna y no me importa introducir datos, una hoja de cálculo puede ser superior. Si abandono esos sistemas después de dos semanas, una aplicación centrada en simplificar la revisión tiene más posibilidades de convertirse en un hábito.
Las aplicaciones de presupuesto manual también pueden ser mejores para quien busca máxima privacidad operativa o quiere decidir exactamente qué registra. La ventaja de Fintonic está en reducir la fricción de reunir y observar la información; la contrapartida es que debo sentirme cómodo con su enfoque y revisar con cuidado que los datos mostrados representen correctamente mi situación.
En cuanto a la financiación, no compararía una propuesta desde la aplicación con una decisión ya tomada. Antes de aceptar cualquier alternativa, revisaría las condiciones completas, el coste total, la duración y el efecto de la cuota sobre mi presupuesto. Para una necesidad importante, también consultaría directamente con la entidad correspondiente y compararía opciones por mi cuenta.
Quién puede aprovecharla y quién debería buscar otra herramienta
Yo la recomendaría a quien quiere empezar a ordenar sus finanzas sin construir desde cero un sistema complejo. También puede encajar a personas con varias cuentas, ingresos relativamente previsibles y dificultad para detectar cuánto suman sus gastos pequeños. Su enfoque tiene sentido para una revisión periódica y para convertir una colección de movimientos en una conversación más clara sobre el dinero.
No la elegiría como única herramienta si necesito contabilidad profesional, conciliación exhaustiva, control fiscal detallado o una planificación financiera avanzada. Tampoco sería mi primera opción para alguien que desea anotar cada gasto manualmente con reglas muy específicas. En esos casos, una hoja de cálculo especializada o una aplicación de presupuesto más configurable puede ofrecer un control superior.
Si mi prioridad absoluta es actuar sobre un cargo sospechoso, congelar una tarjeta o hacer una transferencia, acudiría directamente a la aplicación bancaria. Fintonic puede ayudarme a detectar que algo merece atención, pero no sustituye el canal principal para gestionar una cuenta.
El contenido está clasificado como PEGI 3, algo coherente con una herramienta financiera general y no con una aplicación de entretenimiento. Es gratuita, lo que facilita probar su método sin convertir la decisión inicial en un gasto. Aun así, el coste más importante no es monetario: es dedicar unos minutos a comprender la información y no tomar decisiones financieras impulsivas por ver una cifra aislada.
Mi veredicto sobre velocidad, recursos y uso continuado
Después de valorar su enfoque, considero que Fintonic funciona mejor como un centro de revisión que como una herramienta de emergencia. Su mayor fortaleza es acortar el camino entre “tengo muchos movimientos” y “entiendo qué patrón debo vigilar”. Esa ventaja se nota sobre todo cuando mis finanzas están repartidas o cuando necesito una visión mensual más clara.
En velocidad, esperaría una experiencia cómoda para consultas normales, pero mantendría expectativas prudentes durante sincronizaciones, revisiones intensas o conexiones deficientes. En consumo de recursos, no la trataría como una aplicación pesada por definición, aunque un móvil antiguo o saturado puede cambiar la sensación. La mejor práctica es mantener espacio libre, usar una conexión estable y no convertir cada consulta en una comprobación constante.
En estabilidad, mi criterio sería confirmar cualquier dato importante en el banco y no tomar una decisión urgente basándome únicamente en una pantalla agregada. Esa precaución no le resta utilidad; simplemente coloca cada herramienta en su lugar correcto.
Fintonic Insights ha construido una aplicación con una propuesta clara para quienes necesitan ordenar su vida financiera sin complicarse demasiado. La valoración media de 3,7 muestra que la experiencia no será idéntica para todo el mundo, así que yo empezaría con una revisión moderada, comprobaría que la información me resulta comprensible y observaría si realmente cambio algún hábito después de usarla.
Mi conclusión es favorable, pero selectiva: es una buena ayuda para ver patrones y ganar perspectiva, no una respuesta automática para cada problema financiero. Si la uso como complemento de mis bancos, reviso los movimientos importantes y mantengo una actitud crítica ante la financiación, puede convertirse en una herramienta útil para ahorrar tiempo y tomar decisiones más conscientes.
Preguntas frecuentes
01¿Qué es Fintonic y para qué sirve?
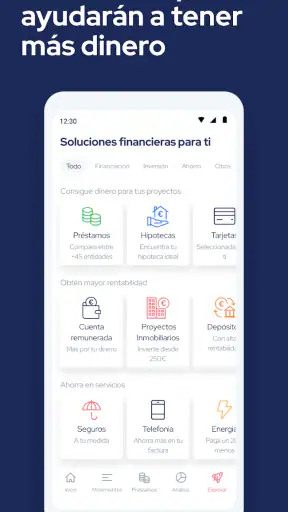
Fintonic es una aplicación de gestión financiera personal que permite reunir y consultar, desde un mismo lugar, información de cuentas y tarjetas compatibles. La app ayuda a organizar movimientos, categorizar gastos, establecer presupuestos y detectar hábitos de consumo. También puede mostrar productos de financiación u otros servicios, aunque su disponibilidad depende del perfil del usuario y de las condiciones vigentes.
02¿Es seguro conectar mis cuentas bancarias a Fintonic?
La seguridad es una de las principales dudas antes de utilizar Fintonic. La aplicación emplea medidas de protección y protocolos de acceso para gestionar la información financiera, pero el usuario debe revisar siempre los permisos solicitados, la política de privacidad y las entidades compatibles. Es recomendable descargarla únicamente desde Google Play o App Store, activar las medidas de seguridad del dispositivo y no compartir contraseñas ni códigos de verificación.
03¿Fintonic es gratis o tiene costes por utilizarlo?
Fintonic ofrece funciones de control financiero que pueden utilizarse sin pagar, aunque determinadas opciones, servicios de financiación o propuestas de terceros podrían estar sujetas a condiciones específicas. Antes de aceptar cualquier producto, conviene revisar cuidadosamente comisiones, intereses, plazos y requisitos. La disponibilidad de funciones y posibles costes puede variar según el país, la cuenta del usuario y las actualizaciones de la aplicación.
04¿Puedo solicitar financiación directamente desde Fintonic?
La aplicación puede mostrar opciones de financiación o conectar al usuario con entidades colaboradoras, pero Fintonic no garantiza que todas las solicitudes sean aprobadas. La decisión final depende de la evaluación realizada por la entidad correspondiente, que puede considerar ingresos, historial crediticio y otros datos. Antes de contratar, es importante comparar la TAE, el importe total adeudado, las comisiones y las consecuencias de retrasarse en los pagos.
05¿Qué información personal y financiera necesita Fintonic?
Para ofrecer funciones de análisis y organización, Fintonic puede solicitar datos personales, información de contacto y autorización para consultar determinados datos financieros de entidades compatibles. La cantidad de información dependerá de los servicios que se utilicen. Antes de registrarte, revisa el aviso de privacidad, la finalidad del tratamiento, los plazos de conservación y las opciones disponibles para retirar permisos o eliminar la cuenta cuando ya no quieras utilizarla.


